Agricultura
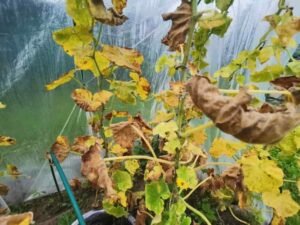
Señales de peligro: cómo determinar si una planta está realmente enferma y cuándo es normal
Si las hojas están cubiertas por una capa y el micelio del hongo es visible en los frutos, no cabe duda de que se debe iniciar un tratamiento.…
El Niño, disponibilidad hídrica y decisiones productivas durante la transición de estaciones.
El principal factor de vigilancia climática a escala internacional es el fortalecimiento de El Niño. La Organización Meteorológica Mundial informó el 8 de octubre que el calentamiento del Pacífico tropical continuaría intensificándose durante el trimestre octubre-diciembre, con posibles alteraciones de temperatura y precipitación en diferentes regiones.
Este escenario no implica que todos los países experimenten sequías o inundaciones. Los efectos dependen de la región, de la estación y de la interacción con otros sistemas atmosféricos. Para el agro, la utilidad de esta señal consiste en anticipar necesidades de riego, drenaje, almacenamiento de agua y protección de cultivos.
La evaluación de los próximos 7 a 14 días debe apoyarse en los servicios meteorológicos nacionales. Una perspectiva estacional no permite determinar con precisión la lluvia de una localidad ni anunciar pérdidas de cosecha.
En el Cono Sur, octubre coincide con actividades de establecimiento y desarrollo de cultivos estivales. La distribución de las precipitaciones resulta determinante para la preparación de suelos y la emergencia de las plantas.
Los productores deben comparar la humedad efectiva del perfil con la demanda de cada cultivo, evitando interpretar una lluvia aislada como recuperación completa de reservas.
En regiones tropicales, la atención se dirige a la intensidad de las precipitaciones, la erosión, el estado de caminos rurales y las posibles dificultades para sacar productos al mercado.
En Estados Unidos y Canadá, el otoño boreal sitúa el foco sobre las ventanas de cosecha, el secado de granos y la transitabilidad de los terrenos.
La precipitación durante la recolección puede alterar la logística y elevar las necesidades de secado, mientras que los descensos de temperatura requieren vigilancia de cultivos sensibles y sistemas de agua.
Las decisiones operativas deben ajustarse a los avisos locales de heladas y lluvia, sin extrapolar condiciones de un estado o provincia a todo el continente.
La siembra de cereales de invierno coincide con un periodo en el que la humedad del suelo y las temperaturas condicionan la germinación y el desarrollo inicial.
El exceso de agua puede impedir labores y favorecer compactación; la escasez de humedad puede retrasar la emergencia. Ambos riesgos exigen una lectura específica de cada explotación.
También conviene vigilar el almacenamiento de forrajes, la ventilación de instalaciones ganaderas y las primeras situaciones de frío significativo.
Las diferentes fases de los monzones y las variaciones de temperatura influyen en los calendarios de arroz, trigo y otros cultivos esenciales.
El Niño puede modificar patrones de lluvia, pero su impacto no es uniforme entre el sur, el este y el sudeste asiático.
Los sistemas de riego deben vigilar tanto el volumen almacenado como las necesidades futuras. En zonas inundables, la limpieza de canales y la protección de instalaciones pueden reducir daños.
Las áreas agrícolas africanas presentan calendarios de lluvia muy diferentes. Las zonas de secano requieren especial atención a la oportunidad de siembra, la disponibilidad de semillas y el acceso a agua para el ganado.
En Australia, la evolución de la primavera austral influye en cultivos y pasturas, aunque las condiciones concretas dependen de cada estado y cuenca productiva.
La gestión del agua y la planificación de alimentación animal son herramientas preventivas ante anomalías persistentes.
Puede limitar germinación, desarrollo de pasturas y disponibilidad de agua para animales.
Puede provocar anegamiento, erosión, retrasos de cosecha y deterioro de accesos rurales.
El calor aumenta demanda hídrica y estrés ganadero; las heladas afectan tejidos vegetales sensibles.
La humedad y la temperatura pueden modificar condiciones favorables para plagas y enfermedades, según especie y región.
La OMM prevé su fortalecimiento hacia finales de 2026. Para productores y técnicos, la señal justifica preparar escenarios alternativos de precipitación y temperatura, pero no sustituye un pronóstico de corto plazo.
Agua: revisar pronósticos regionales, capacidad de almacenamiento, eficiencia de riego y drenaje de parcelas vulnerables.
Siembras: considerar humedad del suelo y previsiones de lluvia antes de comprometer fechas y labores.
Cosechas: coordinar maquinaria, almacenamiento y transporte según las ventanas meteorológicas verificadas.
Ganadería: comprobar abastecimiento de agua, disponibilidad de alimento, ventilación y protección ante cambios bruscos de temperatura.
Sanidad: reforzar observaciones de campo después de episodios de humedad elevada o calor persistente.
La recomendación central es mantener decisiones flexibles. Una anomalía estacional puede aumentar el riesgo general sin traducirse necesariamente en una emergencia productiva local.
Presiones sobre precios, comercio de alimentos y costes de producción.
Septiembre de 2026, último registro mensual disponible.
Incremento frente a agosto de 2026.
Comparación con septiembre de 2025.
El último informe mensual de la FAO muestra un encarecimiento agregado de los alimentos comercializados internacionalmente. El movimiento no fue uniforme: cereales, aceites vegetales y azúcar registraron aumentos, mientras que el indicador de carnes disminuyó y el de lácteos permaneció estable.
La combinación de problemas logísticos, incertidumbre meteorológica y costes energéticos añade complejidad a las decisiones comerciales. Los precios internacionales son referencias generales: no equivalen automáticamente al valor recibido por el agricultor ni al precio pagado por el consumidor.
Los cereales figuran entre los grupos que impulsaron el aumento del índice alimentario de septiembre. Las interrupciones comerciales y los costes de transporte contribuyen a la incertidumbre sobre el abastecimiento.
En trigo, los operadores deben observar calidad, disponibilidad exportable y condiciones de entrega. Para maíz, resultan importantes el ritmo de cosecha, la demanda de alimentación animal y las necesidades de almacenamiento.
No se presenta una cotización diaria de Chicago porque no se ha verificado un cierre bursátil específico correspondiente al 19 de octubre.
La subida del grupo de aceites vegetales en el índice FAO señala presiones que pueden trasladarse a diferentes cadenas alimentarias e industriales.
En soja, el balance económico depende tanto del grano como de la demanda de harina para alimentación animal y aceite. Los productores deben vigilar diferenciales de precio, costes de flete y condiciones de comercialización.
La tendencia agregada de aceites no debe interpretarse como una variación idéntica de todas las oleaginosas.
El índice internacional de carnes de la FAO retrocedió en septiembre, aunque ese movimiento agregado no determina por sí solo la evolución de la carne bovina en cada mercado.
Los márgenes dependen de precios de reposición, alimento, disponibilidad de pastos, sanidad y demanda. Los exportadores también deben considerar requisitos de trazabilidad y acceso sanitario.
La relación entre el coste del pienso y el precio de venta sigue siendo fundamental para la rentabilidad de ambas actividades.
En porcino, los gastos sanitarios y la eficiencia alimentaria condicionan resultados. En avicultura, el seguimiento de bioseguridad, cereales y energía permite anticipar presiones sobre el coste por kilogramo producido.
Las señales de mercado deben contrastarse con precios nacionales y contratos efectivos.
La FAO informó estabilidad del índice de productos lácteos durante septiembre. Esto no significa ausencia de variaciones entre leche en polvo, mantequilla, quesos o precios en origen.
Para explotaciones lecheras, los factores decisivos siguen siendo alimentación, energía, sanidad de rebaño y productividad individual.
Las industrias deben observar los costes de transformación, refrigeración y transporte.
La disponibilidad y el precio de los fertilizantes están expuestos a costes de energía, producción industrial y transporte internacional.
La decisión de compra debe considerar necesidades reales de nutrientes, análisis de suelo, fechas de aplicación y condiciones contractuales.
Reducir dosis indiscriminadamente puede afectar rendimientos; la eficiencia debe basarse en criterios agronómicos.
El petróleo y sus derivados influyen en labores mecanizadas, bombeo, secado de granos y distribución.
Las tensiones internacionales sobre rutas energéticas pueden generar riesgos adicionales para los costes agrícolas, aunque su impacto depende de la estructura de cada cadena.
Conviene distinguir entre cotizaciones internacionales y precios locales con impuestos y transporte incluidos.
Las alteraciones de rutas marítimas y la incertidumbre comercial pueden encarecer el movimiento de productos básicos.
El efecto es particularmente relevante para mercancías de gran volumen y márgenes ajustados, como cereales y materias primas para alimentación animal.
Exportadores e importadores deben verificar plazos, seguros, puertos alternativos y condiciones de entrega.
Las cadenas agroalimentarias afrontan una combinación de riesgo climático, incertidumbre comercial y presión sobre costes logísticos. Los países importadores de alimentos pueden resultar especialmente sensibles cuando coinciden aumentos internacionales de precios con depreciaciones de sus monedas.
En Oceanía, Nueva Zelanda anunció nuevas iniciativas de diálogo comercial con Brasil y Canadá, una señal de búsqueda de diversificación de mercados. Aunque el anuncio no constituye por sí mismo un nuevo acuerdo agroalimentario, merece seguimiento por la importancia de las exportaciones primarias neozelandesas.
En Europa, las negociaciones presupuestarias también tienen implicaciones para la inversión rural y el futuro marco de apoyo agrícola.
El incremento del índice alimentario general coexistió con un descenso en carnes y estabilidad en lácteos. Por ello, las decisiones de comercialización deben realizarse por producto, calidad, región y fecha de entrega, evitando extrapolar un indicador agregado a todos los mercados.
Cereales: observar noticias de cosecha, abastecimiento y logística antes de modificar estrategias de venta.
Oleaginosas: seguir demanda de aceite y harina, así como diferenciales regionales.
Ganadería: actualizar costes de ración y márgenes reales de producción.
Lácteos: comparar contratos industriales y precios en origen con la evolución internacional.
Insumos: revisar presupuestos de fertilización y combustible para la próxima campaña.
Comercio: prestar atención a restricciones, seguros y cambios de rutas que puedan afectar plazos de entrega.
La prioridad operativa es proteger liquidez y margen, no reaccionar automáticamente a cada movimiento de un índice mundial.
Relaciones comerciales, financiación agrícola, abastecimiento y decisiones estratégicas para el sector rural.
La agenda internacional del agro se desarrolla en un contexto de presión sobre los precios alimentarios, incertidumbre climática y negociaciones comerciales. Los acontecimientos recientes muestran que la competitividad agrícola depende no solamente de los rendimientos, sino también del acceso a mercados, los costes logísticos y la estabilidad de las políticas públicas.
Entre las novedades verificadas figuran las iniciativas de Nueva Zelanda para fortalecer relaciones comerciales con Brasil y Canadá, las negociaciones del presupuesto europeo y las señales de aumento de precios alimentarios registradas por la FAO.
La seguridad alimentaria sigue siendo un asunto transversal. Los países importadores deben gestionar el riesgo de encarecimiento, mientras los exportadores necesitan garantizar continuidad de suministros, calidad y cumplimiento de requisitos sanitarios.
El 19 de octubre, Nueva Zelanda anunció su intención de reforzar vínculos comerciales con Brasil y Canadá, dentro de una estrategia más amplia de diversificación internacional.
El diálogo con Brasil constituye una señal relevante para el seguimiento de relaciones entre dos economías con sectores agroalimentarios importantes. Sin embargo, el anuncio no debe interpretarse como la firma de un tratado agrícola específico.
Para América Latina, las oportunidades potenciales incluyen intercambio comercial, cooperación empresarial y mayor conocimiento de los mercados, siempre sujetos a negociaciones posteriores.
Canadá figura entre los países mencionados en las nuevas iniciativas comerciales neozelandesas. La evolución de estos contactos merece atención por las relaciones existentes entre economías exportadoras e importadoras de productos primarios.
En Estados Unidos, las condiciones de cosecha, los costes agrícolas y la demanda exterior continúan siendo variables importantes para la formación de precios internacionales de cereales y oleaginosas.
Los productores y operadores deben distinguir entre anuncios diplomáticos y modificaciones comerciales efectivas.
Las negociaciones sobre el marco financiero plurianual de la Unión Europea para 2028-2034 mantienen diferencias entre los gobiernos sobre prioridades, aportaciones y distribución del gasto.
El apoyo agrícola y rural forma parte de las áreas relevantes en discusión. Las propuestas presupuestarias todavía no constituyen asignaciones definitivas aprobadas.
El resultado será importante para inversiones, programas de desarrollo rural y planificación de explotaciones, aunque sus efectos concretos dependerán de los instrumentos finalmente adoptados.
El fortalecimiento de relaciones comerciales entre Nueva Zelanda e India representa una novedad en la agenda internacional, mientras las relaciones entre China y la Unión Europea siguen condicionadas por tensiones económicas y esfuerzos diplomáticos.
Para el sector agroalimentario asiático, la disponibilidad de cereales, los costes de importación y la estabilidad de rutas comerciales son variables estratégicas.
Las decisiones de compra deben considerar contratos, monedas y necesidades de abastecimiento, sin asumir que todas las economías asiáticas presentan la misma exposición.
Las economías africanas con elevada dependencia de alimentos importados pueden ser especialmente vulnerables cuando coinciden precios internacionales altos, costes logísticos y restricciones financieras.
En Oceanía, la búsqueda de diversificación comercial de Nueva Zelanda refleja la importancia de ampliar destinos y reducir la dependencia de mercados individuales.
La adaptación climática, la inversión en infraestructura rural y la mejora de cadenas de suministro siguen siendo prioridades estructurales para fortalecer la resiliencia alimentaria.
El marco financiero 2028-2034 permanece en negociación. Los productores deben seguir las decisiones oficiales antes de incorporar supuestos de subvenciones futuras a sus planes de inversión.
Las iniciativas diplomáticas pueden abrir negociaciones, pero los cambios en aranceles, cuotas o requisitos de importación requieren instrumentos jurídicos específicos.
La volatilidad de precios refuerza la importancia de mantener reservas estratégicas, diversificar proveedores y mejorar la transparencia de mercados.
Las exportaciones de productos animales y vegetales siguen condicionadas por certificados, trazabilidad y requisitos fitosanitarios establecidos por cada destino.
Las próximas ferias internacionales EIMA y EuroTier concentrarán debates sobre maquinaria, eficiencia, alimentación animal, bienestar ganadero y manejo de explotaciones.
La innovación relevante para el productor no consiste únicamente en incorporar equipos nuevos. También incluye reducir pérdidas durante cosecha, mejorar la aplicación de agua, optimizar raciones y disminuir costes operativos.
Antes de adoptar una solución, conviene comprobar su adaptación a las condiciones locales, el mantenimiento requerido y la recuperación económica de la inversión.
El anuncio de Nueva Zelanda sobre Brasil y Canadá muestra el interés de algunos países por ampliar relaciones económicas. En paralelo, la negociación presupuestaria europea evidencia la importancia de las políticas públicas para la planificación de largo plazo.
Para productores y exportadores, la principal conclusión es mantener mercados alternativos, evaluar riesgos regulatorios y evitar una dependencia excesiva de un solo destino comercial.
Durante las próximas semanas será relevante observar la evolución de las negociaciones europeas, los contactos comerciales anunciados por Nueva Zelanda y las nuevas publicaciones de organismos internacionales sobre precios y disponibilidad de alimentos.
También merecen seguimiento las alteraciones de rutas comerciales y los efectos regionales de El Niño sobre la producción agrícola.
La lectura general apunta a un escenario en el que la capacidad de adaptación será tan importante como el volumen producido. La diversificación comercial, la eficiencia de costes y el acceso a información oficial seguirán siendo factores decisivos.
Si las hojas están cubiertas por una capa y el micelio del hongo es visible en los frutos, no cabe duda de que se debe iniciar un tratamiento.…
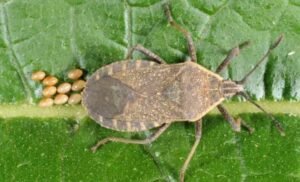
En julio, no olvides revisar tus pepinos para ver si hay huevos de chinches de la calabaza, ya que este gran insecto marrón puede causar serios problemas. Las…