El Niño y la distribución desigual de las lluvias condicionan las perspectivas de producción de noviembre.
RESUMEN EJECUTIVO
El clima entra en una fase decisiva para las nuevas campañas
El comienzo de noviembre coincide con un período de elevada sensibilidad agrícola. En el hemisferio sur avanzan las siembras y el establecimiento de cultivos de verano, mientras que en el hemisferio norte se desarrollan labores de cosecha y la implantación de cereales de invierno.
El informe especial de FEWS NET de octubre identifica un episodio de El Niño muy intenso y advierte que sus efectos no serán uniformes. En África austral existe riesgo de precipitaciones inferiores a las normales durante la temporada lluviosa. En el Cuerno de África, por el contrario, las lluvias intensas pueden aumentar las inundaciones y las pérdidas de acceso a tierras y mercados.
Estas advertencias son escenarios regionales de riesgo, no pronósticos diarios aplicables a cada finca. Las decisiones agronómicas requieren contrastarlas con servicios meteorológicos nacionales, observaciones de campo y disponibilidad efectiva de agua.
Situación por grandes regiones
AMÉRICA LATINA
Contrastes entre Centroamérica y Sudamérica
El Centro Conjunto de Investigación de la Comisión Europea ha señalado efectos adversos de la sequía y el calor en zonas de Centroamérica. Estas condiciones afectan la producción de alimentos y pueden comprometer los ciclos agrícolas posteriores.
En Sudamérica, la llegada de noviembre coincide con la siembra y el desarrollo inicial de cultivos estivales. La distribución de lluvias será determinante para la emergencia de soja y maíz, especialmente en explotaciones de secano.
El riesgo no debe interpretarse de forma homogénea: las condiciones de Brasil, Argentina, Paraguay y otras zonas productivas requieren evaluación regional diferenciada.
NORTEAMÉRICA
La humedad del suelo gana protagonismo
En Estados Unidos, la implantación de trigo de invierno y el cierre de cosechas hacen especialmente importante el estado de humedad de los suelos.
Los reportes del 30 de octubre mencionaron precipitaciones previstas para sectores de las Grandes Llanuras meridionales, donde se desarrollan labores de siembra de trigo.
Las lluvias pueden favorecer la emergencia cuando el suelo está seco, aunque los episodios intensos pueden retrasar trabajos de campo y ocasionar encharcamientos localizados.
EUROPA
Implantación de cereales de invierno
La actividad agrícola europea se concentra en la siembra de trigo, cebada y otros cultivos de invierno, junto con la gestión de las parcelas tras las cosechas otoñales.
El monitor GEOGLAM de octubre recogía condiciones generalmente favorables para los principales cultivos mundiales, aunque señalaba diferencias de precipitación entre regiones europeas.
En esta etapa, la estructura del suelo y su capacidad de infiltración son factores importantes. La entrada de maquinaria sobre terrenos excesivamente húmedos puede provocar compactación y afectar el desarrollo radicular posterior.
ASIA
Arroz, humedad y seguridad alimentaria
El seguimiento agrícola internacional identificó perspectivas favorables para algunas cosechas arroceras del sur de Asia, con diferencias entre países.
En Pakistán, la distribución irregular de lluvias requiere atención. En Bangladesh, las evaluaciones anteriores apuntaban a condiciones favorables para el arroz Aman.
El comportamiento del monzón y las reservas de agua de riego continúan siendo fundamentales para la producción y la disponibilidad alimentaria regional.
ÁFRICA
Déficit hídrico e inundaciones: dos riesgos simultáneos
FEWS NET advierte de un posible déficit de precipitaciones en África austral durante octubre de 2026 a marzo de 2027. El período coincide con una etapa esencial para establecer cultivos de verano.
En el Cuerno de África, el escenario es diferente: las lluvias superiores a las habituales pueden incrementar los riesgos de inundación, erosión y daños en infraestructuras rurales.
La planificación de semillas, reservas alimentarias, pastoreo y acceso al agua adquiere especial importancia para comunidades agrícolas vulnerables.
OCEANÍA
Seguimiento de cosechas y pasturas
En Australia, noviembre es un período relevante para cosechas de cereales en numerosas zonas agrícolas y para la evaluación de las condiciones de las pasturas.
La combinación de temperatura, humedad y viento puede influir en las operaciones de recolección, el secado del grano y el riesgo de incendios.
No se dispone aquí de un pronóstico regional australiano validado para los próximos catorce días; corresponde consultar las actualizaciones del Bureau of Meteorology.
Principales riesgos productivos
Estrés hídrico
La falta de lluvias durante germinación y establecimiento puede reducir densidad de plantas y potencial de rendimiento.
Exceso de agua
Las inundaciones pueden deteriorar raíces, impedir labores y favorecer enfermedades asociadas al encharcamiento.
Temperaturas extremas
El calor aumenta la demanda evaporativa; las heladas tempranas pueden afectar cultivos sensibles según su etapa fenológica.
Producción ganadera
Las alteraciones de pasturas y disponibilidad de agua afectan alimentación, bienestar animal y planificación forrajera.
Señal climática destacada
El Niño no significa el mismo tiempo en todas las regiones.
La principal advertencia de noviembre es la coexistencia de déficits de lluvia y episodios de precipitación excesiva. Los mapas estacionales sirven para anticipar escenarios, pero no sustituyen las previsiones locales de corto plazo.
Perspectiva para los próximos 7–14 días
Del 1 al 15 de noviembre: la prioridad de seguimiento es comprobar si las precipitaciones previstas se materializan en las principales zonas de siembra y si los eventos intensos generan dificultades de acceso a parcelas o problemas de drenaje.
En América del Sur debe observarse la continuidad de las lluvias para los cultivos recién implantados. En Norteamérica y Europa importa la evolución de la humedad superficial para cereales de invierno. En África austral, el establecimiento de la temporada lluviosa merece especial vigilancia, mientras que en África oriental resulta fundamental el seguimiento de alertas de inundación.
Estas son prioridades de vigilancia basadas en los riesgos estacionales documentados, no una predicción meteorológica específica emitida el 1 de noviembre.
Recomendación técnica: contrastar pronósticos de 3 a 10 días con observaciones de suelo, reservas hídricas, etapas de cultivo y alertas oficiales antes de programar siembras, tratamientos o movimientos ganaderos.
01 DE NOVIEMBRE DE 2026
Panorama de Mercados Agropecuarios
Los cereales y aceites vegetales sostienen la atención comercial mientras ganadería, lácteos y costos logísticos muestran comportamientos diferentes.
RESUMEN EJECUTIVO
El mercado mundial entra en noviembre con señales mixtas
El último índice mensual publicado por la FAO, correspondiente a septiembre y divulgado el 2 de octubre, se situó en 136,0 puntos, un aumento del 1,5 % respecto de agosto. El movimiento estuvo acompañado por mayores cotizaciones de cereales, aceites vegetales y azúcar, mientras que las carnes retrocedieron y los lácteos permanecieron prácticamente estables.
Este comportamiento refleja una combinación de factores: problemas logísticos en el mar Negro, incertidumbre climática, variaciones de disponibilidad exportable y diferencias entre la demanda de los principales compradores internacionales.
Los datos comerciales estadounidenses publicados al cierre de octubre aportan una referencia más reciente. Las ventas externas de trigo registraron un aumento semanal considerable, mientras que la soja mantuvo una demanda significativa de compradores asiáticos.
La próxima actualización mensual de precios de la FAO está prevista para el 6 de noviembre. Hasta entonces, las cifras de septiembre constituyen la última referencia mensual consolidada de ese organismo.
Indicadores internacionales de referencia
ALIMENTOS · SEPTIEMBRE
136,0
Índice general FAO, +1,5 % mensual.
CEREALES · SEPTIEMBRE
122,8
Índice FAO, +5,1 % mensual.
ACEITES · SEPTIEMBRE
198,6
Índice FAO, +0,9 % mensual.
CARNES · SEPTIEMBRE
127,9
Índice FAO, -1,1 % mensual.
LÁCTEOS · SEPTIEMBRE
119,1
Índice FAO, -0,1 % mensual.
TRIGO · EXPORTACIÓN
849.800 t
Ventas estadounidenses en la semana finalizada el 22 de octubre.
Cereales: trigo y maíz
El trigo mantiene una posición destacada por la combinación de demanda internacional y dificultades logísticas. Según la FAO, los precios internacionales del cereal subieron un 6,3 % en septiembre respecto de agosto, impulsados especialmente por las restricciones de transporte en el mar Negro y la búsqueda de orígenes alternativos.
En Estados Unidos, las ventas de trigo para exportación alcanzaron 849.800 toneladas durante la semana terminada el 22 de octubre, frente a 239.600 toneladas de la semana anterior. Entre los compradores figuraron Filipinas, Corea del Sur, Indonesia, Vietnam y México.
El maíz también registró presiones alcistas en el índice mensual de septiembre, cuando sus cotizaciones internacionales aumentaron un 5,6 %. La FAO relacionó el comportamiento con perspectivas de oferta más ajustadas y dificultades comerciales.
En el informe estadounidense de finales de octubre, las ventas semanales de maíz se situaron alrededor de 1,3 millones de toneladas. El dato evidencia actividad comercial, aunque no equivale automáticamente a un incremento del precio disponible para productores.
Oleaginosas: soja y aceites vegetales
La soja conserva importancia estratégica para alimentación animal, producción de aceite y comercio internacional. Las ventas estadounidenses de soja para exportación alcanzaron aproximadamente 2,58 millones de toneladas en la semana terminada el 22 de octubre, con China como principal comprador reportado.
En el mercado de aceites vegetales, el índice de la FAO avanzó un 0,9 % en septiembre. El aceite de palma contribuyó al incremento debido a la demanda de importaciones y a la preocupación por las condiciones de producción en el sudeste asiático.
Los aceites de soja y colza mostraron una evolución relativamente estable durante ese mes, mientras que el aceite de girasol registró una trayectoria diferente, condicionada por expectativas de suministro y dificultades logísticas.
Para las industrias y productores, la diferencia entre el precio del grano, el aceite y la harina proteica resulta fundamental. Sus cotizaciones responden a mercados relacionados, pero no necesariamente evolucionan en la misma dirección.
Ganadería: bovinos, porcinos y avicultura
Carne bovina
Las cotizaciones internacionales mostraron diferencias entre países exportadores. La FAO señaló competencia en Oceanía y un comportamiento más firme de determinados productos brasileños durante septiembre.
Carne porcina
El índice internacional reflejó presión bajista por una oferta relativamente abundante en importantes mercados exportadores.
Avicultura
La disponibilidad exportable y los requisitos sanitarios y comerciales siguen influyendo en las operaciones internacionales.
Alimentación animal
El costo del maíz y las harinas proteicas debe evaluarse junto con conversión alimenticia, productividad y gastos de transporte.
Lácteos: estabilidad general con diferencias por producto
El índice de precios de productos lácteos de la FAO se situó en 119,1 puntos en septiembre, apenas un 0,1 % menos que en agosto.
Detrás de esa aparente estabilidad existieron movimientos diferentes. Las cotizaciones de leche en polvo aumentaron, mientras que el queso experimentó presiones bajistas y la mantequilla permaneció relativamente estable.
Para las explotaciones lecheras, estos índices internacionales no representan necesariamente el precio pagado en origen. Los contratos, la calidad de la leche, la estacionalidad productiva y la estructura industrial de cada país pueden generar diferencias considerables.
Fertilizantes, energía y logística
Los fertilizantes continúan expuestos a la evolución de los costos energéticos, las rutas marítimas y la disponibilidad de productos nitrogenados, fosfatados y potásicos. No se incorpora una cotización internacional diaria sin confirmación específica.
La energía influye tanto en la fabricación de insumos como en el funcionamiento de maquinaria, riego, refrigeración y transporte. Por ello, los presupuestos productivos deben contemplar escenarios de variación de costos.
En logística, las interrupciones del comercio en el mar Negro siguen siendo relevantes para los cereales. La FAO también ha señalado la incertidumbre sobre determinadas rutas marítimas como factor de preocupación para combustibles, fertilizantes y fletes.
El precio final de un producto agropecuario depende no solo de su cotización internacional, sino también del origen, la calidad, el tipo de contrato, el transporte y las condiciones cambiarias.
Comercio internacional y señal del mercado
La demanda exportadora de trigo es la señal comercial más reciente.
El incremento de ventas estadounidenses confirma actividad compradora en la última semana reportada. Sin embargo, no permite concluir por sí solo que el mercado mantendrá una trayectoria alcista durante noviembre.
El comercio internacional continúa sujeto a decisiones de compra, regulaciones sanitarias, condiciones logísticas y evolución de las cosechas. Los importadores pueden modificar orígenes según disponibilidad, calidad, costos de transporte y acceso comercial.
Perspectiva para los próximos días
Durante la primera semana de noviembre será importante seguir las nuevas cifras de oferta y demanda, los reportes de ventas externas y la actualización de los índices internacionales de precios de la FAO, programada para el día 6.
Los productores de cereales deberán observar la relación entre precios locales, costos de almacenamiento y necesidades de liquidez. Los ganaderos deberán evaluar el costo real de las raciones y las posibilidades de aprovisionamiento. Las industrias, por su parte, deberán vigilar fletes, disponibilidad y plazos de entrega.
La lectura general es de mercados diferenciados: una presión alcista en un grupo de productos no significa necesariamente aumentos simultáneos en todos los sectores agropecuarios.
01 DE NOVIEMBRE DE 2026
Panorama Internacional Agropecuario
Comercio, seguridad alimentaria, regulaciones y producción: las decisiones internacionales que condicionan el campo.
RESUMEN EJECUTIVO
El agro global afronta desafíos distintos, pero interconectados
El comienzo de noviembre encuentra a la agricultura mundial marcada por tres grandes asuntos: la adaptación a condiciones climáticas adversas, la seguridad del abastecimiento alimentario y la reorganización de determinadas corrientes comerciales.
La FAO proyectó en octubre una producción mundial de cereales de 2.979 millones de toneladas para 2026. Aunque representa un descenso frente al récord de 2025, la cifra se mantiene en niveles históricamente elevados. Esta disponibilidad agregada no elimina las dificultades regionales de acceso a los alimentos.
Al mismo tiempo, FEWS NET y el Centro Conjunto de Investigación de la Comisión Europea han documentado amenazas asociadas a El Niño, especialmente en áreas vulnerables de África y América Latina.
La actividad comercial estadounidense de finales de octubre confirma que los flujos de trigo, maíz y soja continúan siendo una variable central. A ello se añaden cambios regulatorios y exigencias sanitarias que afectan el acceso de determinados productos a los mercados.
América Latina: producción y vulnerabilidad climática
CENTROAMÉRICA
La seguridad alimentaria exige atención
Las evaluaciones del JRC europeo han advertido que el calor y la sequía asociados a El Niño pueden deteriorar rendimientos y comprometer ciclos agrícolas en sectores de Centroamérica.
El problema trasciende la producción: una cosecha insuficiente también puede afectar ingresos rurales y capacidad de compra de alimentos.
SUDAMÉRICA
Las campañas estivales entran en una etapa decisiva
Brasil, Argentina y Paraguay se encuentran en un período relevante para siembras y desarrollo inicial de cultivos de verano.
La evolución de las lluvias y los costos de insumos influirá en los resultados, mientras que la demanda internacional seguirá condicionando las decisiones comerciales.
La situación regional no es uniforme. Las alertas climáticas deben interpretarse según cultivo, calendario agrícola, sistema de producción y capacidad de adaptación de cada territorio.
Norteamérica: exportaciones y demanda internacional
Estados Unidos mantiene un papel destacado en el comercio mundial de granos. El reporte semanal difundido el 30 de octubre mostró un aumento importante de las ventas de trigo para exportación, con compradores de Asia y América Latina.
Las ventas de soja también registraron volúmenes relevantes, especialmente hacia China. En maíz, México y otros destinos continuaron participando en las operaciones reportadas.
Estos movimientos ilustran la importancia de las relaciones comerciales entre productores norteamericanos y compradores internacionales. Sin embargo, los contratos semanales no permiten anticipar por sí solos la evolución futura de las exportaciones anuales.
En Canadá y Estados Unidos, la gestión de cosechas, almacenamiento, transporte y siembra de cultivos de invierno sigue siendo relevante para el funcionamiento de las cadenas agroalimentarias.
Europa: regulación, abastecimiento e innovación aplicada
La agricultura europea continúa condicionada por exigencias ambientales, sanitarias y comerciales. Estas normas pueden influir en costos de producción, documentación, trazabilidad y acceso de mercancías importadas.
Un ejemplo reciente es la aplicación de requisitos de importación de la Unión Europea relacionados con el uso de antimicrobianos en animales, cuya entrada en vigor el 3 de septiembre fue señalada por la FAO como un factor que afectó determinados flujos comerciales de carne avícola.
En paralelo, noviembre reúne dos acontecimientos sectoriales importantes. EuroTier, en Hannover, abordará producción animal, alimentación, instalaciones y bienestar. EIMA International, en Bolonia, presentará maquinaria y soluciones destinadas a distintas actividades agrícolas.
La relevancia de estas ferias reside en la posibilidad de evaluar equipos, técnicas y modelos de gestión que puedan trasladarse a explotaciones reales. Su utilidad depende de la viabilidad económica y agronómica de cada innovación.
Asia: demanda de granos y estabilidad alimentaria
COMERCIO
Compradores asiáticos mantienen su protagonismo
China concentró una parte importante de las ventas estadounidenses de soja en la última semana reportada de octubre.
Filipinas, Corea del Sur, Indonesia y Vietnam figuraron entre los compradores de trigo estadounidense, confirmando la importancia del abastecimiento exterior para diversos mercados.
PRODUCCIÓN
El arroz continúa siendo estratégico
Los informes internacionales de seguimiento de cultivos describieron perspectivas diferenciadas para la producción arrocera del sur de Asia.
El agua de riego, la distribución de lluvias y la estabilidad de las cosechas son elementos esenciales para la seguridad alimentaria de millones de hogares.
África y Oceanía: dos escenarios productivos
África: los informes de FEWS NET advierten riesgos considerables asociados al comportamiento de El Niño. África austral podría registrar lluvias inferiores a lo habitual durante su temporada principal, mientras que el Cuerno de África enfrenta amenazas de precipitaciones intensas e inundaciones.
La seguridad alimentaria depende tanto de la producción como del funcionamiento de los mercados, la movilidad rural, la infraestructura y la capacidad de respuesta de las comunidades.
Oceanía: Australia y Nueva Zelanda mantienen importancia internacional en productos agrícolas y ganaderos. La evolución de las cosechas australianas y las condiciones de la producción ganadera y láctea en la región pueden influir en la oferta exportadora.
En septiembre, la FAO identificó diferencias en cotizaciones de carnes y lácteos vinculadas, entre otros factores, a la oferta y la demanda de mercados de Oceanía.
Regulaciones y comercio internacional
Sanidad y acceso a mercados
Las condiciones veterinarias y los requisitos sobre producción animal pueden modificar el acceso comercial de determinados productos.
Logística cerealera
Las interrupciones del mar Negro siguen afectando perspectivas de transporte y disponibilidad exportable.
Política agrícola
Las decisiones de apoyo, abastecimiento y adaptación climática deben evaluarse por país y mediante sus publicaciones oficiales.
Seguridad alimentaria
Una oferta mundial elevada puede coexistir con escasez local cuando existen problemas económicos, climáticos o logísticos.
Ciencia aplicada y producción
La investigación agropecuaria ofrece herramientas para mejorar el manejo del suelo, la eficiencia del agua, la sanidad animal y la resistencia de los sistemas productivos ante fenómenos extremos.
En este contexto, la diversificación de cultivos y el manejo de recursos naturales merecen atención por su potencial para reducir vulnerabilidades. No obstante, sus beneficios dependen de condiciones locales y requieren validación técnica antes de su adopción generalizada.
Las innovaciones que puedan demostrarse en campo y adaptarse a explotaciones de distinta escala tendrán especial interés durante los próximos encuentros sectoriales europeos.
Señal internacional destacada
El desafío no consiste únicamente en producir más, sino en sostener el acceso a los alimentos.
Las proyecciones mundiales de cereales siguen siendo elevadas, pero las amenazas climáticas y las dificultades comerciales pueden generar pérdidas o problemas de abastecimiento en regiones concretas.
Perspectiva internacional de noviembre
Durante los próximos días deberán seguirse las actualizaciones de la FAO, los nuevos datos comerciales, la evolución de El Niño y los resultados de las principales campañas agrícolas.
El 6 de noviembre está prevista la siguiente publicación de indicadores internacionales de precios alimentarios y del seguimiento de mercados AMIS. Posteriormente, EuroTier y EIMA concentrarán la atención de profesionales interesados en ganadería y mecanización agrícola.
Para productores y técnicos, la recomendación es observar los cambios regulatorios concretos en sus mercados de destino y distinguir entre tendencias internacionales, decisiones oficiales y escenarios todavía sujetos a incertidumbre.
Agricultura
¿Qué tienen en común el escarabajo de la patata de Colorado y la alternariosis?
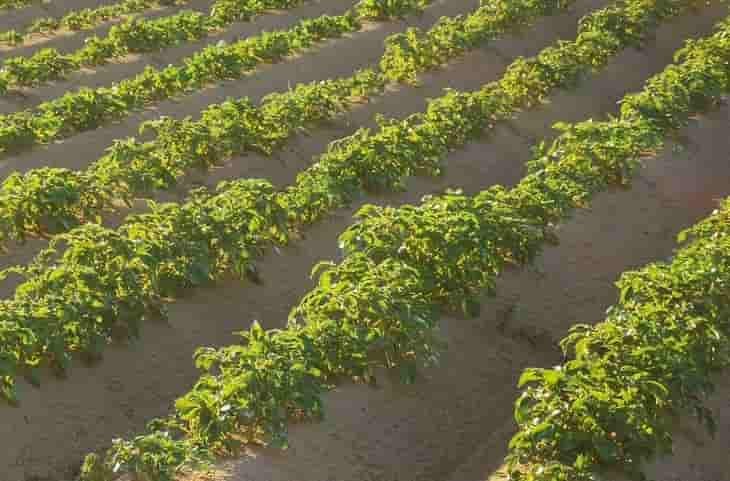
La Universidad e Investigación de Wageningen se han embarcado en un proyecto de cuatro años en campos de patatas para averiguar cómo se propagan las dos plagas en el tiempo y el espacio.
“La alternaria y el escarabajo de la patata de Colorado provocan graves daños en el cultivo de la patata. Lo que también tienen en común es que sobreviven bajo tierra y luego causan estragos en la superficie, dice el líder del proyecto, Bert Evenhuis, de la Universidad e Investigación de Wageningen. – La alternariosis es una enfermedad fúngica, con la que cada vez hay más problemas. Por un lado, se introducen restricciones en los tratamientos con plaguicidas y, por otro lado, las condiciones ambientales para la reproducción de hongos patógenos son cada vez más favorables, como para el escarabajo de la patata de Colorado. El escarabajo de la patata de Colorado, amante del calor, proviene de América y, dado que el verano en los Países Bajos es más cálido de año en año, el escarabajo también se siente cómodo. Dado que ambas plagas pueden pasar el invierno en el suelo y activarse en la primavera, queremos saber hasta dónde pueden llegar ambas en busca de la papa como planta alimenticia”.
Los primeros conteos del escarabajo de la patata de Colorado se realizaron en junio y julio de este año en campos de prueba y en seis granjas de la red de prácticas sostenibles de Akkerbouw.
“Cada empresa tiene una parcela con patatas adyacente a la parcela donde se cultivaron patatas el año pasado. Así como zonas con el escenario contrario. Contamos el escarabajo de la patata de Colorado en los bordes de ambas parcelas y mapeamos la distribución espacial en tres regiones diferentes”.
Ya se han encontrado diferencias. En dos granjas, los conteos de borde coincidieron exactamente con la hipótesis. “Encontramos más escarabajos de papa de Colorado en el área adyacente al área donde se cultivaron papas el año pasado. Por supuesto, repetiremos estos conteos durante tres años en todas las áreas piloto”, dijo Evenhuis.
Desde mediados de agosto, los investigadores también comenzaron a registrar la infección por Alternaria y su distribución espacial. También se supone que la infección es más pronunciada en cultivos de papa adyacentes al área donde se cultivaron papas el año anterior.
“Después de cuatro años de conteo y registro, esperamos poder cuantificar y evaluar con precisión los riesgos asociados con esta plaga y enfermedad cuando la cultivemos en 2025. Me gustaría usar estos datos para relacionar la propagación de enfermedades o plagas con la distancia entre cultivos de papa en dos años consecutivos. Esto puede ser importante para todos los productores, quienes, si corresponde, pueden tener en cuenta los resultados al elaborar su plan de cultivo”, señaló el científico.
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional
Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.