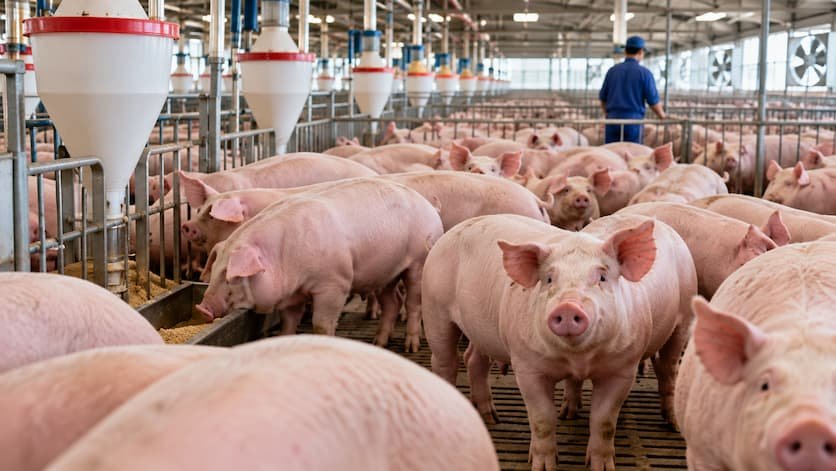
La producción porcina china alcanzó 59,38 millones de toneladas en 2025 y podría superar esa cifra en 2026. Un investigador de la Academia China de Ciencias Agrícolas advierte que el consumo se estanca mientras las granjas acumulan pérdidas.
Redacción: Redacción Mundo Agropecuario
Editor: Karem Díaz S.
China podría establecer un nuevo récord de producción de carne de cerdo durante 2026, a pesar de que el consumo interno muestra señales de debilitamiento y los productores atraviesan una etapa de pérdidas económicas. La advertencia fue presentada el 12 de octubre por Wang Zuli, investigador de la Academia China de Ciencias Agrícolas, durante una conferencia agrícola celebrada en Dalian, ciudad situada en el noreste del país.
El especialista explicó que la oferta continúa siendo elevada porque los ajustes en la capacidad reproductiva de las explotaciones porcinas avanzan más lentamente de lo previsto. Esta situación prolonga el desequilibrio entre la cantidad de carne disponible y las necesidades de un mercado que ya no registra el crecimiento de años anteriores.
La perspectiva resulta especialmente significativa porque China es el mayor productor y consumidor de carne porcina del mundo. Su evolución tiene consecuencias directas sobre los precios ganaderos, la demanda de alimentos balanceados y las oportunidades comerciales de los países exportadores.
El problema central no es una falta de capacidad productiva, sino la dificultad de adaptar el tamaño de la industria a un consumo que se ha estabilizado y podría comenzar a disminuir.
La producción porcina china ya alcanzó un máximo histórico en 2025
China produjo 59,38 millones de toneladas de carne de cerdo durante 2025, una cifra récord que confirma la enorme dimensión de su industria ganadera.
Según Wang Zuli, el volumen podría ser superado durante 2026, aunque las condiciones económicas actuales no favorecen una expansión sostenida de la actividad.
La previsión coincide con el escenario presentado anteriormente por el Departamento de Agricultura de Estados Unidos (USDA), que estimó una producción china de aproximadamente 59,5 millones de toneladas para 2026.
La diferencia frente al registro de 2025 sería relativamente pequeña, pero suficiente para establecer un nuevo máximo si finalmente se confirma.
Las proyecciones del USDA atribuyen parte de ese incremento a mejoras en la productividad reproductiva, que permitirían obtener más animales destinados al sacrificio aun cuando el sector intenta reducir su capacidad.
El organismo estadounidense también contempla pesos de sacrificio ligeramente inferiores, en un contexto de presión para contener el volumen total de carne producido.
Estas estimaciones deben interpretarse como previsiones y no como resultados definitivos, ya que el balance anual dependerá de la evolución de las granjas durante los últimos meses de 2026.
La magnitud de la actividad está relacionada con la transformación de la industria porcina china, que durante las últimas décadas incorporó establecimientos de gran escala y aumentó su capacidad para abastecer el mercado nacional.
El consumo de carne de cerdo se estanca tras una década de cambios
Uno de los datos más relevantes presentados por el investigador es la evolución del consumo.
Wang señaló que la demanda china de carne de cerdo prácticamente no ha crecido durante la última década y que podría estar entrando en una fase de descenso.
El consumo por habitante se situó en 26,6 kilogramos durante 2025, una reducción del 5,4 % respecto del año anterior, según las cifras expuestas durante la conferencia.
Este comportamiento contrasta con el crecimiento de la capacidad productiva y dificulta la absorción de la carne disponible en el mercado.
Entre los factores que explican la evolución aparecen los cambios demográficos. China enfrenta un proceso de envejecimiento y disminución de su población, circunstancias que pueden modificar tanto el volumen como la composición de la demanda alimentaria.
También se observan transformaciones en las preferencias de los consumidores, que incorporan otras fuentes de proteína animal a sus dietas.
Las carnes de aves, vacuno y ovino compiten por una parte del gasto alimentario que tradicionalmente estaba concentrado en el cerdo.
Esto no significa que la carne porcina haya perdido su importancia dentro de la alimentación china. Continúa siendo uno de los productos cárnicos más relevantes del país, pero su mercado muestra una madurez que obliga a reconsiderar las estrategias de crecimiento de los productores.
Las granjas porcinas acumulan pérdidas económicas
La abundante disponibilidad de animales para sacrificio ejerce presión sobre los precios que reciben los productores.
Cuando la oferta supera la capacidad de absorción del mercado, las empresas encuentran mayores dificultades para comercializar sus animales a valores suficientes para cubrir los costos de producción.
Wang Zuli describió una situación particularmente difícil para la industria, que ha registrado pérdidas durante tres o cuatro meses consecutivos.
El investigador señaló que la gravedad de estas pérdidas resulta excepcional y refleja las dificultades que enfrenta el sector para recuperar su rentabilidad.
Las explotaciones deben afrontar gastos relacionados con alimentación, instalaciones, energía, mano de obra, sanidad y mantenimiento del plantel reproductor.
Una disminución prolongada del precio de venta puede comprometer los resultados económicos incluso cuando las granjas mantienen buenos indicadores productivos.
La presión financiera también puede retrasar inversiones, dificultar el mantenimiento de instalaciones y reducir la capacidad de los establecimientos más vulnerables para continuar operando.
El problema ya había motivado medidas para corregir la sobreoferta porcina, después de que las autoridades chinas pidieran ajustar la capacidad de producción y reducir el número de reproductoras.
La reducción de cerdas reproductoras avanza más lentamente de lo esperado
Uno de los principales obstáculos para recuperar el equilibrio del mercado es la lentitud con la que disminuye la capacidad reproductiva.
El número de cerdas destinadas a reproducción determina, junto con otros factores productivos, la cantidad de lechones que pueden incorporarse al sistema ganadero durante los meses siguientes.
Reducir ese plantel constituye una herramienta para limitar la oferta futura, aunque sus efectos no aparecen inmediatamente en los volúmenes de carne disponibles.
Los animales que ya se encuentran en las diferentes etapas de crecimiento continuarán llegando al mercado antes de que una disminución del número de reproductoras pueda reflejarse plenamente en los sacrificios.
Además, los productores pueden reaccionar de manera diferente ante las recomendaciones de reducción.
Algunas empresas pueden decidir mantener sus instalaciones operativas para aprovechar las inversiones realizadas, mientras otras necesitan conservar determinados volúmenes de producción para atender compromisos financieros y comerciales.
Esta combinación contribuye a explicar por qué el ajuste del sector puede prolongarse incluso cuando existe un reconocimiento generalizado de los problemas de sobreoferta.
Las mejoras en productividad también influyen sobre el resultado. Si cada cerda produce más lechones viables, una reducción moderada del plantel reproductor puede no traducirse en una disminución equivalente de la cantidad de animales destinados al sacrificio.
La elevada oferta plantea dificultades para recuperar los precios
El desequilibrio entre producción y consumo representa uno de los desafíos económicos más importantes para la porcicultura china.
Un crecimiento adicional de la producción durante 2026 podría prolongar la presión sobre las cotizaciones si la demanda doméstica no aumenta en proporciones semejantes.
La situación afecta tanto a grandes empresas integradas como a explotaciones de menor tamaño, aunque la capacidad de resistencia financiera puede variar considerablemente entre establecimientos.
Las compañías con mayores recursos pueden disponer de ventajas relacionadas con la compra de alimento, la organización de la producción y el acceso a canales comerciales.
Sin embargo, una estructura empresarial más grande no garantiza rentabilidad cuando los precios permanecen deprimidos durante períodos prolongados.
El Gobierno chino ha intentado orientar al sector hacia una reducción de capacidad, buscando limitar la acumulación de oferta y mejorar las condiciones económicas de los productores.
El resultado dependerá de la velocidad con que las granjas ajusten sus planteles y de la evolución del consumo durante los próximos meses.
La evolución del sector chino influye sobre los mercados internacionales
La importancia de China en la producción mundial de carne porcina significa que sus decisiones productivas pueden tener repercusiones más allá de sus fronteras.
Cuando el país necesita complementar su abastecimiento mediante importaciones, genera oportunidades para los exportadores de otras regiones.
Por el contrario, una producción interna abundante puede limitar sus necesidades de compras externas, especialmente cuando el consumo permanece estable.
Esto representa un factor relevante para países con industrias porcinas orientadas al comercio internacional, entre ellos Brasil, Estados Unidos, Canadá y varios miembros de la Unión Europea.
La competencia por nuevos compradores adquiere mayor importancia cuando los principales mercados muestran señales de saturación.
En América Latina, por ejemplo, el crecimiento de las exportaciones porcinas argentinas refleja el interés de los productores regionales por diversificar destinos y aprovechar oportunidades en diferentes continentes.
La capacidad para acceder a esos mercados depende de factores como el precio, la sanidad animal, las autorizaciones comerciales y las características de los productos demandados.
La abundancia de carne en China no implica necesariamente una caída automática de los precios internacionales, pero constituye una variable importante dentro del equilibrio global entre producción, consumo y comercio.
La alimentación animal también depende del comportamiento de la porcicultura
La industria porcina china mantiene una estrecha relación con los mercados internacionales de cereales y oleaginosas.
La producción de alimento balanceado requiere importantes cantidades de materias primas agrícolas, especialmente maíz y derivados de soja.
El tamaño del plantel ganadero, la productividad de las granjas y la cantidad de animales en crecimiento influyen sobre las necesidades de alimentación.
Por ello, una reducción sostenida de la capacidad porcina podría modificar gradualmente la demanda de determinados insumos, aunque sus efectos dependerían de la evolución de otras actividades ganaderas y del abastecimiento agrícola nacional.
China también ha diversificado sus proveedores de materias primas para alimentación animal. El cambio en las compras chinas de soja hacia Brasil constituye un ejemplo de cómo las decisiones comerciales del país asiático pueden alterar los flujos internacionales de productos agrícolas.
La relación entre porcicultura y mercados de granos es especialmente relevante porque el alimento representa uno de los componentes más importantes de los costos de producción.
Cuando los precios de venta de los cerdos disminuyen, las variaciones en el costo de las raciones pueden determinar si una explotación registra pérdidas moderadas o enfrenta dificultades financieras más graves.
La sanidad animal sigue siendo un factor determinante
El sector porcino chino también debe mantener medidas de prevención frente a enfermedades capaces de afectar la producción.
La peste porcina africana constituye uno de los antecedentes sanitarios más importantes para la actividad, debido a las pérdidas de animales y las alteraciones comerciales que provocó durante los brotes registrados desde 2018.
La recuperación posterior de la capacidad productiva contribuyó a transformar la estructura del sector, con mayores inversiones en instalaciones, bioseguridad y sistemas de manejo.
La importancia de estas medidas se relaciona con los riesgos sanitarios y económicos de la peste porcina africana, una enfermedad que puede generar importantes pérdidas y restricciones al movimiento de animales y productos.
El mantenimiento de buenas condiciones sanitarias es necesario para evitar interrupciones de producción, pero no resuelve por sí mismo los problemas de rentabilidad derivados de la sobreoferta.
De hecho, una industria con mayor capacidad sanitaria y mejores indicadores reproductivos puede mantener elevados volúmenes de producción incluso cuando el mercado necesita ajustes.
Esto obliga a coordinar las decisiones relacionadas con sanidad, productividad y planificación comercial.
Un récord productivo no garantiza mejores resultados económicos
La perspectiva presentada por Wang Zuli muestra una diferencia fundamental entre crecimiento de la producción y rentabilidad de la actividad ganadera.
China podría superar en 2026 el máximo histórico de 59,38 millones de toneladas alcanzado el año anterior, pero ese resultado no necesariamente representaría una mejora para las explotaciones porcinas.
El consumo por habitante se redujo durante 2025 y las dificultades para disminuir la capacidad reproductiva mantienen una oferta elevada.
Al mismo tiempo, las pérdidas acumuladas por los productores reflejan que el volumen comercializado no está siendo suficiente para garantizar márgenes económicos favorables.
Las estimaciones del USDA y las observaciones de la Academia China de Ciencias Agrícolas coinciden en señalar que la producción continuará en niveles históricamente altos durante 2026.
Para el sector, el principal desafío será adaptar progresivamente la capacidad instalada a las condiciones reales de consumo, evitando que una nueva expansión de la oferta prolongue el deterioro de los precios.
La evolución de los planteles reproductores, los costos de alimentación y la demanda doméstica permitirá evaluar si la industria comienza a recuperar el equilibrio durante los próximos ciclos productivos.
Fuentes referenciales:
La República — Información sobre las declaraciones de Wang Zuli en Dalian, 12 de octubre de 2026
Departamento de Agricultura de Estados Unidos (USDA) — Livestock and Poultry: World Markets and Trade, abril de 2026
