Un informe publicado el 19 de noviembre de 2026 revela una fuerte reducción de los embarques desde los puertos del mar Negro, mientras aumentan las existencias de trigo y otros exportadores ganan participación en el mercado internacional.
Redacción: Redacción Mundo Agropecuario
Editor: Karem Díaz S.
La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) presentó el 19 de noviembre de 2026 una nueva evaluación del comercio mundial de productos agropecuarios que anticipa una contracción del 3,3 % en los intercambios internacionales de cereales durante la campaña 2026/27. La reducción estaría impulsada principalmente por menores exportaciones de trigo, en un contexto de graves dificultades para transportar granos desde la región del mar Negro.
El informe semestral Food Outlook, publicado en Roma, identifica una situación que resulta especialmente importante para agricultores, exportadores y compradores internacionales: las existencias mundiales de cereales podrían aumentar aunque el comercio se reduzca.
La FAO prevé que las reservas mundiales de cereales crezcan un 1,8 % al cierre de las campañas que terminan en 2027, debido en parte a la acumulación de trigo en Rusia y Ucrania, dos productores fundamentales para el abastecimiento internacional.
El problema no reside exclusivamente en la cantidad de grano cosechado. Las interrupciones del transporte marítimo están dificultando la salida de productos agrícolas desde determinadas regiones productoras y modificando las rutas comerciales utilizadas por los importadores.
La nueva evaluación incorpora cifras sobre los embarques portuarios de septiembre de 2026 y permite medir la magnitud de estas dificultades.
Los embarques de cereales del mar Negro sufren una caída extraordinaria
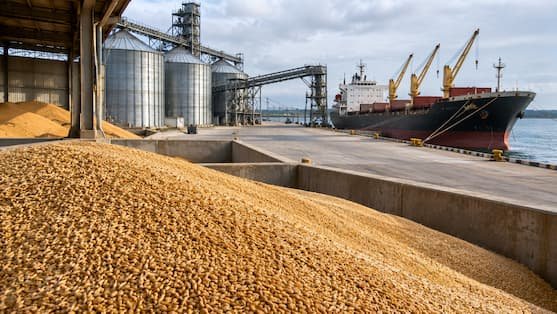
Uno de los datos más relevantes del informe corresponde al movimiento de granos a través de determinados puertos de Rusia y Ucrania.
Según la FAO, los embarques conjuntos desde los principales puertos de Odesa, en Ucrania, y desde los puertos rusos del mar de Azov y del mar Negro descendieron por debajo de 500.000 toneladas durante septiembre de 2026.
En septiembre de 2025, esas mismas instalaciones habían movilizado aproximadamente 7,8 millones de toneladas.
La comparación muestra una reducción superior al 93 % en el volumen transportado por los corredores portuarios incluidos en el análisis.
Es importante precisar que estas cifras no representan la totalidad de las exportaciones agrícolas de Rusia y Ucrania, ya que ambos países pueden utilizar otros puertos y rutas terrestres.
Sin embargo, la magnitud de la disminución confirma la importancia de las interrupciones logísticas para el comercio cerealista regional.
Las dificultades del transporte marítimo ya habían llevado a Rusia a buscar rutas alternativas para sostener sus exportaciones de trigo, incluyendo corredores ferroviarios y terminales portuarias alejadas de sus principales zonas tradicionales de embarque.
La actualización de noviembre aporta una medición posterior de la situación: los volúmenes movilizados en septiembre fueron considerablemente inferiores a los registrados un año antes.
Rusia y Ucrania acumulan trigo que no consigue salir al mercado
La FAO señala que las dificultades para exportar están contribuyendo a la acumulación de existencias de trigo en Rusia y Ucrania.
Este comportamiento ayuda a explicar por qué las reservas mundiales de cereales podrían aumentar un 1,8 % a pesar de la contracción prevista del comercio internacional.
Para los agricultores, la acumulación de grano puede representar un problema económico cuando la capacidad de almacenamiento es limitada o cuando los compradores no pueden retirar la producción al ritmo habitual.
El almacenamiento prolongado exige controlar las condiciones de humedad, temperatura y conservación para reducir el riesgo de deterioro del producto.
La FAO advierte que las restricciones de exportación pueden incrementar la presión sobre las instalaciones disponibles y generar dificultades relacionadas con la calidad y comercialización de los cereales almacenados.
La situación también puede modificar los precios locales. Cuando una cantidad importante de grano permanece dentro de una región productora, los compradores nacionales pueden disponer de una oferta mayor, aunque ese efecto dependerá de las condiciones comerciales y de la capacidad de almacenamiento.
En cambio, los importadores internacionales pueden enfrentar mayores costos para conseguir productos de calidad equivalente mediante rutas alternativas.
La diferencia entre disponibilidad física y capacidad de transporte constituye uno de los elementos centrales del informe.
Argentina, Australia y Europa ganan espacio en el mercado del trigo
La reducción de los embarques tradicionales está modificando la distribución del comercio mundial de trigo.
La FAO identifica a Argentina, Australia y la Unión Europea como proveedores que están aumentando su participación en las exportaciones internacionales a medida que los compradores reorganizan sus suministros.
Esto no significa necesariamente que los tres exportadores estén registrando incrementos idénticos de producción o que todos sus agricultores reciban precios superiores.
La participación comercial depende de la disponibilidad de grano exportable, las condiciones de entrega, la calidad del producto y los costos del transporte.
Argentina ya había experimentado un mayor interés internacional por sus cereales. Durante septiembre, el mercado registró un adelanto de compromisos de exportación de maíz para la campaña 2026/27, en un escenario condicionado por las dificultades logísticas del mar Negro.
El trigo argentino también ha ampliado su presencia internacional después de una cosecha abundante, lo que proporciona al país una mayor capacidad para competir por compradores.
Australia dispone igualmente de una posición importante en el abastecimiento de los mercados asiáticos, donde la distancia, los costos de flete y la continuidad de los suministros influyen en las decisiones comerciales.
La Unión Europea, por su parte, participa como productora y exportadora de trigo, aunque sus posibilidades comerciales dependen de las cosechas obtenidas por los diferentes Estados miembros.
La producción mundial sigue siendo elevada pese a las dificultades comerciales
La nueva evaluación de la FAO establece una distinción entre producción y comercio internacional.
Las cosechas mundiales de trigo y maíz previstas para 2026/27 se mantienen por encima de sus respectivos promedios de los últimos cinco años.
Por tanto, la reducción del comercio no puede interpretarse automáticamente como una caída equivalente de la producción mundial.
Los principales problemas identificados se relacionan con la capacidad de movilizar los cereales hacia los mercados que los necesitan.
Esta diferencia resulta importante para comprender la evolución de los precios. Un mercado puede disponer de existencias abundantes y, simultáneamente, experimentar dificultades de abastecimiento en determinados destinos.
Los costos de transporte, los seguros, las restricciones comerciales y la disponibilidad de infraestructura pueden modificar el precio final pagado por los importadores.
En julio de 2026, las preocupaciones por las rutas marítimas ya habían contribuido a elevar los precios internacionales del trigo y el maíz junto con factores meteorológicos.
La evaluación publicada en noviembre muestra que las interrupciones logísticas continuaron siendo un elemento importante del mercado durante los meses posteriores.
El arroz y el maíz presentan perspectivas comerciales diferentes
La contracción del 3,3 % prevista para el comercio mundial de cereales no afecta de manera uniforme a todos los productos.
La FAO estima que el comercio internacional de trigo será el principal responsable de la reducción durante 2026/27.
En cambio, los intercambios mundiales de arroz durante 2027 y los de maíz durante 2026/27 podrían aumentar.
La diferencia refleja que cada cereal responde a condiciones propias de producción, consumo, inventarios y comercialización.
En el caso del arroz, la organización prevé que la producción mundial disminuya por primera vez en cuatro campañas, debido a menores márgenes económicos para los productores y a condiciones meteorológicas adversas relacionadas con El Niño.
A pesar de esa reducción prevista, las elevadas existencias iniciales podrían mantener las reservas mundiales de arroz en su segundo nivel más alto registrado.
Esto significa que una caída de la producción anual no necesariamente se traduce en una escasez inmediata cuando existen inventarios acumulados de campañas anteriores.
En el maíz, la evolución comercial dependerá de las cosechas, las necesidades de alimentación animal y las compras de los principales países importadores.
Los precios agrícolas no dependen únicamente de la cantidad cosechada
La evaluación de la FAO pone de manifiesto la importancia de considerar varios indicadores al analizar los mercados de cereales.
La producción anual muestra cuánto grano se obtiene, mientras que las existencias reflejan la cantidad que permanece disponible después de determinados movimientos de consumo y comercio.
Las exportaciones, por su parte, dependen de la capacidad de trasladar el producto hacia compradores internacionales.
Una interrupción prolongada de los embarques puede provocar que las existencias aumenten en los países productores y que los importadores deban recurrir a proveedores alternativos.
Los agricultores también pueden verse afectados por los cambios en las condiciones de contratación. Los precios ofrecidos por compradores locales no siempre evolucionan de la misma manera que las cotizaciones internacionales.
Durante 2026, el mercado ya había mostrado diferencias importantes entre la disponibilidad de cereales y las posibilidades de exportación. La decisión de India de reanudar determinadas exportaciones de trigo abrió otra fuente de suministro en un contexto de reorganización comercial.
La incorporación de nuevos proveedores puede modificar la competencia entre países exportadores, aunque no elimina automáticamente las dificultades logísticas de las regiones afectadas.
La FAO prevé una factura alimentaria mundial de 2,267 billones de dólares
El informe Food Outlook también presenta una nueva estimación del valor de las importaciones mundiales de alimentos.
La FAO calcula que la factura alimentaria internacional alcanzará aproximadamente 2,267 billones de dólares en 2026, un aumento del 1,9 % respecto al año anterior.
El incremento sería considerablemente menor que el registrado durante 2025, cuando el valor de las importaciones alimentarias aumentó cerca de un 8 %.
La desaceleración está relacionada principalmente con la reducción de los precios internacionales del café y del cacao.
Sin embargo, no todos los productos muestran la misma evolución.
La organización prevé que el valor de las importaciones de cereales aumente un 3 % durante 2026, mientras que la factura correspondiente a semillas y frutos oleaginosos podría crecer un 9,9 %.
En cambio, el conjunto formado por café, té, cacao, especias y productos relacionados registraría una reducción estimada del 11,9 % en el valor de sus importaciones.
Estas cifras corresponden a previsiones económicas globales y no representan variaciones uniformes de los precios pagados por todos los compradores.
El almacenamiento y las rutas comerciales serán determinantes
La evolución del comercio mundial de cereales durante los próximos meses dependerá tanto de las cosechas como de la capacidad de movilizar los productos hacia los mercados internacionales.
La FAO advierte que las interrupciones de los corredores del mar Negro están modificando las rutas comerciales y favoreciendo una redistribución de las exportaciones entre distintos proveedores.
Para Rusia y Ucrania, el desafío inmediato consiste en gestionar las existencias acumuladas y mantener condiciones adecuadas de almacenamiento mientras persistan las restricciones de transporte.
Para países como Argentina, Australia y los miembros exportadores de la Unión Europea, la reorganización comercial puede generar oportunidades adicionales, siempre que dispongan de producción, infraestructura y condiciones competitivas de entrega.
Los importadores, por su parte, deberán considerar la disponibilidad real de suministros y los costos de adquirir cereales procedentes de diferentes regiones.
La principal novedad del informe del 19 de noviembre es la magnitud cuantificada de las interrupciones: los embarques desde los corredores portuarios analizados pasaron de 7,8 millones de toneladas en septiembre de 2025 a menos de medio millón durante septiembre de 2026.
Esta reducción ayuda a explicar por qué el comercio mundial de cereales podría disminuir un 3,3 % durante 2026/27, incluso cuando las cosechas de trigo y maíz continúan por encima de sus promedios recientes.
Fuente referencial:
Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) — Food Outlook, 19 de noviembre de 2026
