• Quiénes somos
  • Equipo editorial
  • Contacto
  • Responsabilidad editorial
  • Política de privacidad y cookies
  • Condiciones del servicio
Síguenos:f𝕏☁in▶
Mundo Agropecuario
Espacio disponible para patrocinadores Promocione su empresa, producto o servicio Más información →
Panorama agroclimáticoVer más → Panorama de mercadosVer más → Panorama internacionalVer más →
  • Todas las noticias
  • Inicio
  • Agricultura
    • Apicultura, insectos y polinización
    • Tipos de Agricultura
    • Semillas
    • Suelos Agrícolas
    • Agricultura en la Historia
    • Enfermedades, malas hierbas y Plagas
    • Fertilización y Riego
    • Agroquímicos e Insecticidas Naturales
    • Silvicultura
    • Viticultura
    • Cultivos
      • Hortalizas y Verduras
      • Algas y Hongos
      • Cereales
      • oleaginosos
      • Pastos, Malezas y Forrajes
      • Industriales
      • Frutas
      • Flores y Ornamentales
      • Leguminosas
      • Medicinales, Especias y Aromáticos
      • Tubérculos y Raíces
  • Ganadería
    • Ganadería en la historia
    • Bovino
    • Equinos
    • Cunicultura
    • Alimentación animal
    • Enfermedades en ganadería
    • Bienestar animal
    • Producción de carne
    • Avicultura
    • Producción de lácteos
    • Porcino
    • Producción de huevos
    • Ovinos y Caprinos
  • Pesca
    • Peces
    • Acuicultura
    • Piscicultura
    • Vida marina
  • Ciencia y Tecnología
    • Biblioteca Agropecuaria
    • Reportajes
    • Animales y Aves
      • Farmacología
      • Zoonosis
      • Veterinaria
      • Mascotas
    • Botanica y Genética
    • Impacto Ambiental
  • Mercados y economía agropecuaria
    • Eventos
    • Instituciones y empresas
  • Artículistas y Opinión
4 de octubre de 2026

Panorama Agroclimático Global

El Niño gana protagonismo mientras el agro mundial entra en una fase decisiva de cosechas, nuevas siembras y recuperación de reservas hídricas.

Resumen ejecutivo

El mapa agrícola mundial de comienzos de octubre presenta un contraste marcado: Europa intenta recuperar humedad después de un verano excepcionalmente seco y cálido; Estados Unidos combina cosecha con problemas locales derivados de lluvias e inundaciones; Sudamérica necesita precipitaciones regulares para consolidar la nueva campaña; y Asia afronta las consecuencias de un monzón indio deficitario. Sobre todas estas regiones aparece una variable común: un episodio de El Niño muy intenso que puede modificar los patrones de precipitación durante los próximos meses.

América Latina

La atención se desplaza progresivamente hacia Brasil y Argentina. La implantación de soja y maíz convierte la humedad superficial y las previsiones de lluvia en variables críticas. El riesgo no reside únicamente en una eventual falta de precipitación acumulada, sino en períodos secos prolongados durante germinación y establecimiento.

El Niño suele favorecer configuraciones de lluvia distintas dentro del continente, por lo que resulta poco útil hablar de una única condición para toda Sudamérica. En el sur de Brasil y zonas agrícolas argentinas pueden aparecer episodios de precipitación abundante, mientras otras áreas productoras brasileñas pueden atravesar ventanas secas que retrasen labores.

Norteamérica

Estados Unidos se encuentra en plena cosecha de maíz y soja. Las lluvias recientes han generado interrupciones puntuales y problemas de exceso de agua en partes del centro del país. A comienzos de octubre todavía permanecían advertencias por inundaciones en sectores de Kansas, Nebraska, Missouri e Illinois.

Para el trigo, la situación es diferente. Las condiciones secas en determinadas zonas antes de las siembras han contribuido a fortalecer las cotizaciones internacionales. El estado de humedad durante la implantación del trigo de invierno será uno de los indicadores agroclimáticos más importantes del mes.

Europa

El último seguimiento agrícola del Joint Research Centre confirma que las precipitaciones iniciadas desde mediados de agosto llegaron demasiado tarde para reparar los daños sufridos por numerosos cultivos de verano. Las previsiones de rendimiento fueron nuevamente reducidas para remolacha azucarera, maíz grano, soja y papa.

Las lluvias sí aportaron humedad útil para algunas siembras de cereales de invierno, aunque persisten contrastes importantes. El suroeste y sureste europeo mantienen sectores con suelos secos, mientras en los países bálticos el exceso de precipitación ha dificultado trabajos de cosecha.

También debe vigilarse la disponibilidad de pasturas y forrajes. El deterioro provocado por el calor y la sequedad durante el verano añade presión a explotaciones ganaderas que deberán administrar cuidadosamente sus reservas durante otoño e invierno.

Asia

India cerró una campaña monzónica particularmente irregular y con déficit pluviométrico. El resultado deja consecuencias sobre cultivos, reservas de agua y economía rural precisamente cuando comienza la preparación de la campaña rabi.

La situación hídrica varía mucho entre estados, de modo que la disponibilidad real de agua de riego será más relevante que el promedio nacional. Las autoridades han fijado objetivos elevados para la producción de alimentos de invierno, pero el cumplimiento dependerá en buena medida de humedad del suelo, embalses y temperaturas.

En China, la cosecha otoñal continúa siendo una pieza fundamental de la oferta asiática. La atención se mantiene sobre rendimiento, calidad y velocidad de recolección en las principales regiones productoras.

África y Oceanía

En África, El Niño obliga a prestar atención a regiones cuya seguridad alimentaria depende de una temporada de lluvias relativamente corta. Un retraso, una distribución irregular o episodios extremos pueden tener efectos importantes aun cuando el acumulado final parezca próximo a la normalidad.

Australia entra igualmente en una etapa crítica para cereales. La evolución de temperaturas y humedad durante el llenado y aproximación a cosecha determinará calidad y rendimiento, mientras el mercado mundial observa cualquier cambio en la disponibilidad exportadora de trigo.

Riesgos productivos

Sequía: persiste como riesgo para cultivos y pasturas europeas y para áreas que salen de una temporada seca en Asia.
Exceso de agua: puede retrasar cosecha y elevar humedad del grano en sectores norteamericanos y europeos.
Calor: continúa siendo relevante en regiones donde las temperaturas permanecen superiores a los valores habituales.
El Niño: principal riesgo climático de escala global para el cierre de 2026 y comienzo de 2027.
Pasturas: la recuperación otoñal europea parte de una disponibilidad de biomasa deteriorada.
Agua de riego: India y otras zonas deficitarias deberán administrar reservas con especial cuidado.
Señal climática destacada

El fortalecimiento de El Niño ya no debe interpretarse como una previsión aislada, sino como una condición de fondo para la planificación agrícola. Sus impactos no son iguales en todas las regiones ni ocurren automáticamente, pero aumenta la probabilidad de anomalías importantes de precipitación y temperatura.

Perspectiva para los próximos 7–14 días

La vigilancia se concentrará en tres frentes. Primero, la continuidad de lluvias que permitan avanzar las siembras sudamericanas sin crear excesos persistentes. Segundo, las ventanas secas necesarias para acelerar la cosecha estadounidense. Tercero, la recuperación de humedad en Europa para el establecimiento de cultivos de invierno.

El productor debe priorizar información meteorológica local y de corto plazo sobre interpretaciones generales de El Niño. La señal oceánica establece el contexto, pero son las lluvias efectivas, temperatura, humedad del suelo y disponibilidad de agua de cada explotación las que determinan la decisión agronómica inmediata.

Fuentes: NOAA; USDA Weekly Weather and Crop Bulletin; Comisión Europea/JRC MARS Bulletin, septiembre 2026; Banco Mundial Food Security Update; FAO y servicios meteorológicos regionales.
4 de octubre de 2026

Panorama de Mercados Agropecuarios

El repunte de cereales, el petróleo elevado y la incertidumbre logística devuelven volatilidad a los balances agrícolas.

Resumen ejecutivo

Octubre comienza con una señal relevante: el índice mundial de precios alimentarios de FAO aumentó 1,5% en septiembre hasta 136,0 puntos. El movimiento estuvo encabezado por productos agrícolas de origen vegetal. Los cereales subieron 5,1% mensual; aceites vegetales y azúcar también avanzaron, mientras carne retrocedió y lácteos permanecieron prácticamente estables.

La combinación de clima adverso, interrupciones de transporte, petróleo caro y fertilizantes elevados está impidiendo que la abundancia existente en determinados mercados se traduzca automáticamente en menores precios internacionales.

Cereales

Maíz: el mercado enfrenta dos señales contrapuestas. Estados Unidos dispone de inventarios antiguos de 2.100 millones de bushels, 35% superiores a un año antes, pero FAO informó que los precios mundiales del cereal subieron 5,6% en septiembre debido a preocupaciones sobre rendimiento estadounidense, menor disponibilidad exportadora brasileña y problemas comerciales y logísticos.

Trigo: presenta un balance más ajustado. USDA informó que la producción estadounidense de todos los trigos en 2026 cayó 23% respecto de 2025, hasta 1.530 millones de bushels. Las existencias al 1 de septiembre fueron 14% inferiores interanualmente. FAO registró además un incremento mensual de 6,3% en los precios mundiales.

Arroz: el índice FAO correspondiente aumentó 1,4% en septiembre, con apoyo de preocupaciones climáticas y una oferta estacional más restringida en determinadas categorías.

Oleaginosas

La soja estadounidense continúa recibiendo soporte desde la demanda internacional pese a movimientos técnicos de corto plazo. En la semana terminada el 24 de septiembre, las ventas estadounidenses de soja alcanzaron aproximadamente 1,03 millones de toneladas, con China como principal comprador.

El vínculo entre aceites vegetales y energía permanece especialmente relevante. Un petróleo elevado mejora la competitividad relativa de materias primas destinadas a biocombustibles, aunque el efecto puede cambiar rápidamente si retroceden las cotizaciones energéticas.

Ganadería

Los mercados pecuarios deben vigilar el repunte de cereales porque cualquier aumento sostenido del coste de alimentación termina trasladándose a los márgenes de porcino, aves, feedlots y leche.

Lácteos

El índice internacional de lácteos de FAO permaneció estable en septiembre. La situación productiva, sin embargo, continúa condicionada por alimentación, energía y disponibilidad de forraje.

Carne

FAO registró una reducción mensual en su índice de precios de carne, diferenciándose del comportamiento alcista observado en cereales y otros productos vegetales.

Avicultura y porcino

Maíz y harina proteica vuelven a ser las referencias que conviene seguir de cerca para anticipar cambios en los costes de ración.

Fertilizantes

Los fertilizantes continúan entre los componentes de coste más sensibles para la campaña mundial. El Banco Mundial ha advertido que su índice de precios podría registrar un aumento superior al 30% durante 2026, impulsado por mayores costes de insumos, especialmente en productos nitrogenados y fosfatados, además de perturbaciones logísticas.

Para las explotaciones agrícolas, esto aumenta la importancia de presupuestar fertilización por cultivo y lote, evitando asumir que una eventual caída de los granos irá acompañada inmediatamente por una reducción equivalente en los insumos.

Energía

El petróleo Brent se situaba alrededor de US$103 por barril el 2 de octubre, muy por encima de los niveles de hace un año. El efecto agrícola se transmite a través del diésel, transporte, fertilizantes nitrogenados, secado de grano y fletes internacionales.

Logística

Los mercados siguen incorporando riesgo por las rutas del Mar Negro y corredores energéticos internacionales. Cuando transporte y seguro se encarecen, el precio disponible para el productor y el coste pagado por el importador pueden separarse considerablemente del valor de referencia del futuro.

Comercio internacional

China vuelve a ocupar un lugar relevante en las ventas estadounidenses de soja. India, por su parte, estudia ajustes arancelarios para facilitar importaciones de algunas legumbres después de una temporada monzónica débil. Estas decisiones muestran cómo clima y política comercial vuelven a entrelazarse.

Señal del mercado

El dato más significativo no es la subida de un contrato aislado, sino el avance simultáneo de varios grupos de materias primas alimentarias. El incremento de 5,1% mensual del índice FAO de cereales indica que el mercado está incorporando una prima de riesgo mayor por clima, disponibilidad y logística.

Perspectiva para los próximos días

La cosecha estadounidense seguirá aportando presión estacional sobre maíz y soja, pero el comportamiento del trigo, las compras internacionales y el petróleo pueden limitar los descensos. Simultáneamente, cualquier retraso importante en la siembra brasileña o problema climático en Sudamérica podría trasladarse rápidamente a las cotizaciones.

Para productores y comercializadores, el entorno favorece una gestión escalonada de ventas y compras de insumos. La volatilidad actual proviene de factores diferentes —inventarios, clima, energía, fletes y política comercial— y difícilmente desaparecerá por una única noticia.

Fuentes: FAO Food Price Index, 2 octubre 2026; USDA-NASS Grain Stocks, 30 septiembre; USDA export sales; Banco Mundial; referencias de mercado CBOT y datos energéticos disponibles al 2 de octubre.
4 de octubre de 2026

Panorama Internacional Agropecuario

Clima, seguridad alimentaria, comercio y costes vuelven a converger en las decisiones agrícolas mundiales.

Resumen ejecutivo

El comienzo de octubre confirma un escenario agropecuario internacional menos cómodo que el observado meses atrás. La FAO registra una nueva subida de precios alimentarios; Europa contabiliza daños productivos por el verano extremo; India evalúa medidas comerciales después de un monzón débil; Estados Unidos combina abundancia de maíz con menor disponibilidad de trigo; y el fortalecimiento de El Niño aumenta la incertidumbre para las próximas campañas.

América Latina

La nueva campaña sudamericana se convierte en uno de los grandes focos del comercio mundial. Brasil y Argentina necesitan una implantación suficientemente rápida y homogénea para sostener las expectativas de oferta de soja y maíz.

El riesgo climático asociado a El Niño exige diferenciar regiones: mientras algunas áreas pueden beneficiarse de mayores precipitaciones, otras pueden sufrir retrasos, excesos o períodos secos. La evolución de estas siembras tendrá repercusión directa sobre exportadores, compradores de alimento animal y mercados internacionales.

Norteamérica

Estados Unidos entra en octubre con una señal de abundancia en maíz: USDA contabilizó 2.100 millones de bushels de existencias antiguas al 1 de septiembre, 35% más que un año antes.

El trigo ofrece la imagen opuesta. La producción estadounidense de 2026 fue estimada 23% por debajo de 2025 y las existencias bajaron 14% interanual. Esta reducción contribuye a explicar por qué el mercado internacional de trigo mantiene una sensibilidad elevada ante problemas climáticos o logísticos.

Europa

La Comisión Europea confirmó que el calor y la sequedad excepcionales del verano redujeron el potencial de numerosos cultivos. En septiembre volvió a rebajar las previsiones de rendimiento para remolacha azucarera, maíz grano y soja, mientras la disponibilidad de pasturas y forrajes permanece por debajo de niveles habituales en grandes áreas.

La atención política y productiva se desplaza ahora hacia la implantación de cultivos de invierno, disponibilidad de alimento ganadero y efectos económicos de la menor cosecha.

Asia

India afronta una de las consecuencias más visibles de la irregularidad climática: la posibilidad de ajustar aranceles de importación de determinadas legumbres para contener precios y mejorar abastecimiento.

Como mayor consumidor mundial de legumbres y uno de sus grandes productores e importadores, cualquier modificación de su política comercial puede cambiar flujos hacia Australia, Canadá, Rusia, Myanmar y países africanos.

China, mientras tanto, continúa desempeñando un papel central en el mercado mundial de soja. Las recientes compras de producto estadounidense recuerdan que pequeños cambios en su demanda pueden alterar rápidamente primas y rutas comerciales.

África y Oceanía

Numerosos países africanos siguen particularmente expuestos a la combinación de alimentos, energía, fertilizantes y fletes caros. Incluso cuando la disponibilidad mundial de grano es suficiente, el coste de llevarlo hasta mercados deficitarios puede deteriorar la seguridad alimentaria.

Oceanía mantiene un papel estratégico como proveedor de cereales, carne y productos lácteos. Australia también podría beneficiarse de una mayor demanda asiática de legumbres si India amplía sus importaciones.

Regulaciones, comercio y política agropecuaria

India: estudia reducir aranceles para determinadas legumbres ante las consecuencias del déficit de lluvias.
Estados Unidos: los nuevos datos de existencias modifican la lectura comercial de maíz, soja y trigo.
Unión Europea: la política agrícola afronta el efecto económico de pérdidas de rendimiento y menor disponibilidad forrajera.
Comercio mundial: Mar Negro, energía y transporte continúan introduciendo costes adicionales en las cadenas agroalimentarias.

Innovación relevante

La innovación agrícola internacional entra esta semana en una etapa de alta visibilidad con la proximidad del World Food Forum y del Science and Innovation Forum de FAO en Roma. El foco estará en cómo convertir ciencia y conocimiento en soluciones aplicables a producción, agua, suelos, seguridad alimentaria y resiliencia.

Para Mundo Agropecuario, la lectura relevante no es la tecnología por sí misma, sino su capacidad demostrable para mejorar productividad, reducir pérdidas y facilitar decisiones en explotaciones agrícolas y ganaderas.

Señal internacional destacada

El aumento de 1,5% del índice FAO de precios alimentarios durante septiembre constituye la señal transversal de la semana. No representa todavía una crisis generalizada de disponibilidad, pero demuestra que clima, energía, fertilizantes y transporte están recuperando capacidad para trasladarse a los precios agrícolas.

Lectura internacional

El mercado global dispone todavía de importantes volúmenes de alimentos, pero la seguridad de abastecimiento depende cada vez más de dónde se produce, cuánto cuesta moverlo y qué ocurre con la siguiente cosecha.

Octubre será especialmente importante porque coincide la cosecha norteamericana con la implantación sudamericana y las siembras de invierno en el hemisferio norte. Cualquier anomalía climática significativa puede modificar rápidamente el equilibrio previsto para 2027.

Fuentes: FAO; USDA-NASS; Comisión Europea/JRC; Banco Mundial; NOAA; Gobierno de India y fuentes comerciales internacionales verificadas hasta el 4 de octubre de 2026.

Agricultura

México evalúa biosólidos para recuperar la fertilidad de sus suelos

Los materiales generados en la planta de Atotonilco de Tula aportan materia orgánica y nutrientes, pero su uso agrícola exige controles estrictos de patógenos y metales pesados Redacción:…

Agricultura

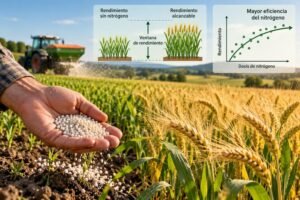
Un nuevo modelo afina el uso de nitrógeno en trigo, cebada y avena

Un análisis de 593 ensayos europeos revela que la diferencia entre el rendimiento sin fertilizante y el rendimiento alcanzable explica gran parte de la eficiencia agronómica del nitrógeno.…

Cultivos

E. coli persiste más en suelos con abonos avícolas tratados

Un ensayo de dos años en cultivos de cebolla dulce de Estados Unidos relaciona la supervivencia bacteriana con las enmiendas del suelo y las condiciones meteorológicas Redacción: Redacción…

Ciencia y Tecnología

Riego con sensores ahorra agua y mejora tomates y uvas

Ensayos en Italia registraron ahorros cercanos al 15% en tomate industrial y de entre el 8% y el 15% en uva de mesa frente al manejo convencional. Redacción:…

Agricultura

Corea del Sur ensaya cuánto nitrógeno necesita la soja bajo riego por goteo

En una prueba de campo, la menor de tres dosis de nitrógeno aplicadas durante la floración produjo el mayor rendimiento y favoreció la formación de nódulos en las…

Agricultura

China reduce el uso de fertilizantes al recuperar sus suelos negros

En zonas de demostración de Jilin, una rotación de cultivos redujo un 20 % el uso de fertilizantes y un 30 % el de pesticidas. La práctica ya…

Fertilización y Riego

Perú pone en marcha un sistema de riego para 284 hectáreas en Cusco

La infraestructura de Paccaritambo atenderá a cuatro sectores de la provincia de Paruro mediante riego por aspersión. Redacción: Redacción Mundo AgropecuarioEditor: Karem Díaz S. El Ministerio de Desarrollo…

Agricultura

Alemania crea un modelo para anticipar el agua de riego

AIDspat calcula diariamente la humedad del suelo y la demanda de cada cultivo, incorpora la técnica de riego y puede simular desde una parcela hasta grandes regiones bajo…

Agricultura

Canadá impulsa un fertilizante biodegradable contra los microplásticos

Una inversión federal de casi 1,98 millones de dólares canadienses apoyará el desarrollo de un recubrimiento de almidón para liberar nitrógeno de manera más eficiente y reducir residuos…

Agricultura

Una formulación seca lleva Trichoderma directamente a la siembra de maíz

T-Gro Easy Flow se incorpora a la tolva junto con la semilla y busca simplificar el uso de microorganismos benéficos durante la implantación del cultivo en Argentina Redactor:…

Agricultura

Sulfato de amonio mejora el sorgo en suelos salinos y alcalinos

Ensayos del INTA mostraron que esta fuente de nitrógeno redujo cerca de una unidad el pH del suelo en campo y favoreció la nutrición, la fotosíntesis y la…

Cereales

Estiércol y fertilización fortalecen al maíz ante lluvias extremas

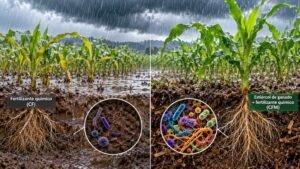
Un experimento de 11 años en China relaciona la mejora sostenida de la calidad del suelo con una mayor estabilidad de las bacterias de la rizosfera y una…

Agricultura

Fertilizante multinutriente eleva el rendimiento del maíz de secano

Un ensayo de dos años en India registró 4.669 kg/ha de grano con urea y polihalita, un 6,3 % más que la práctica convencional NPK Redactor: Luis OrtegaEditor:…

Agricultura

Marruecos amplía el riego agrícola con agua desalada del Atlántico

El proyecto de Dajla prevé abastecer unas 5.200 hectáreas mediante desalación y reducir la presión sobre las reservas subterráneas en una de las zonas más áridas del noroeste…

Agricultura

El mapa mundial de fertilizantes revela grandes brechas de uso

Un nuevo conjunto de datos de la Universidad de Minnesota reconstruye la aplicación de nitrógeno, fósforo y potasio en 156 cultivos entre 1980 y 2022 y muestra tendencias…

Agricultura

Argentina ajusta cultivos de verano al agua disponible

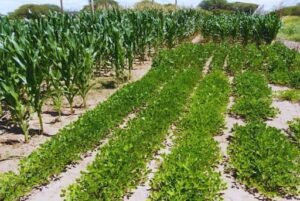
Ensayos del INTA San Luis compararon maíz, sorgo, soja y maní para identificar estrategias capaces de estabilizar la producción en secano Redactor: Raúl Méndez C.Editor: Karem Díaz S.…

Cultivos

La salinidad redefine los cultivos rentables en Inglaterra

Un estudio en Greater Lincolnshire concluye que todos los grandes cultivos pierden rentabilidad al aumentar la sal del suelo, aunque el trigo de invierno conserva una ventaja relativa…

Fertilización y Riego

Fertilizantes y calor debilitan corales del golfo de México

El análisis de esqueletos coralinos atribuye al río Misisipi más del 60 % del nitrógeno reciente detectado en Flower Garden Banks y hasta el 80 % en determinados…

Agricultura

Namibia autoriza extraer fosfatos del fondo marino

El proyecto Sandpiper prevé obtener tres millones de toneladas anuales de concentrado, mientras pescadores y ambientalistas alertan sobre sus posibles efectos en el ecosistema de Benguela Redactor: Valentina…

Fertilización y Riego

Brasil acelera la producción nacional de fertilizantes

El país busca reducir su elevada dependencia exterior mediante crédito industrial, incentivos fiscales y nuevas plantas de nutrientes agrícolas Redactor: Camila Herrera R.Editor: Eduardo Schmitz Brasil prepara nuevas…

Agricultura

Egipto amplía su producción de fertilizantes fosfatados

NaTrans inaugura en la Zona Económica del Canal de Suez una planta con capacidad anual para producir 100.000 toneladas Redactor: Javier Morales O.Editor: Camila Herrera R. El primer…

Paginación de entradas

1 2 … 46 Siguientes
4 de octubre de 2026

Radar Agro Global

Las señales rápidas que conviene seguir hoy en clima, mercados y producción.

Riesgo del día El Niño y la distribución de las lluvias Sudamérica inicia una fase decisiva de siembra mientras Asia y Europa arrastran déficits hídricos de la campaña anterior.
Mercado clave Los cereales suben 5,1% en septiembre El índice FAO de cereales quedó además 17,2% por encima del nivel registrado un año antes.
Señal climática Europa necesita recuperar humedad Las lluvias tardías ayudaron a algunas siembras de invierno, pero no pudieron revertir los daños sufridos por cultivos estivales.
Insight útil Abundancia no significa necesariamente precios bajos Estados Unidos tiene 35% más existencias antiguas de maíz, pero energía, logística y riesgo climático sostienen las primas internacionales.
Producción y ganadería Forraje europeo bajo presión El deterioro de pastizales obliga a revisar reservas y costes de alimentación para otoño e invierno.
Logística Fletes y energía siguen importando Un Brent alrededor de US$103 por barril mantiene presión sobre transporte, secado, labores agrícolas e insumos.

Agenda Agro Global

Sommet de l’Élevage Clermont-Ferrand, Francia · 6–9 octubre 2026 Ganadería, genética, salud animal, alimentación y manejo. Uno de los principales encuentros ganaderos europeos. Web oficial: sommet-elevage.fr
World Food Forum 2026 Roma, Italia · 8–16 octubre 2026 Sistemas agroalimentarios, políticas, productores, juventud, ciencia e inversión. Web oficial: world-food-forum.org
FAO Science and Innovation Forum Roma, Italia · 12–16 octubre 2026 Ciencia aplicada y conocimiento para sistemas agroalimentarios resilientes y productivos. Web oficial: fao.org
Rome Water Dialogue 2026 Roma, Italia · 12–16 octubre 2026 Agua, suelo y gestión integrada de recursos con implicaciones directas para agricultura y seguridad alimentaria. Web oficial: fao.org
Hand-in-Hand Investment Forum Roma, Italia · 13–16 octubre 2026 Proyectos de inversión agroalimentaria presentados por gobiernos ante socios e inversores internacionales. Web oficial: fao.org
Saudi Agriculture 2026 Riad, Arabia Saudita · 19–22 octubre 2026 Agricultura, agua, alimentos, acuicultura, insumos y agroindustria para uno de los mercados agrícolas más dinámicos de Oriente Medio. Web oficial: saudi-agriculture.com
Una guía rápida para seguir clima, mercados, producción y eventos clave del agro global.
Fuentes: FAO, USDA-NASS, NOAA, Comisión Europea/JRC, Banco Mundial y sitios oficiales de los eventos. Actualizado: 4 de octubre de 2026.

La Miel en tu Radio en Mundo Agropecuario

https://youtu.be/hb_4Qmqa1F0

Nuestras etiquetas más visitadas

cultivos agricultura agricultura sostenible cambio climático plantas sostenibilidad seguridad alimentaria producción innovación agrícola medio ambiente agricultores estudio biodiversidad investigación suelo maíz fertilizantes agrícola producción agrícola cultivo abejas trigo investigadores tecnología agrícola rendimiento alimentos soja semillas
Mundo Agropecuario

Mundo Agropecuario

Medio digital especializado en agricultura, ganadería, mercados, agroclima, biodiversidad, producción alimentaria y ruralidad.

Red editorial

Medios Digitales del Sur LTD

Quiénes somos Equipo editorial Responsabilidad editorial Contacto Política de privacidad y cookies Condiciones del servicio

Publicado por MEDIOS DIGITALES DEL SUR LTD · Empresa registrada en Inglaterra y Gales.

© 2026 Mundo Agropecuario
Gestionar el consentimiento de las cookies
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}